一、种业发展历程
我国种业经历了从自留种到商业化、从计划供种到市场主导的演变。2000年《种子法》实施开启市场化进程,2011年国务院出台《关于加快推进现代农作物种业发展的意见》确立种业国家战略地位。随着生物育种技术产业化应用和种业振兴行动深入,行业进入以科技创新为驱动的高质量发展新阶段。
二、产业链分析
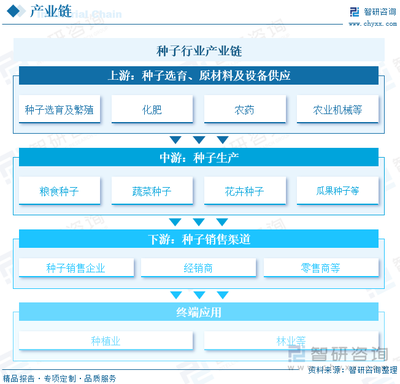
种业产业链上游为育种研发(种质资源、生物技术),中游为种子生产(繁育、加工),下游为销售推广(渠道、服务)。当前产业链呈现两大趋势:一是种企研发投入持续加大,转基因、基因编辑等生物育种技术加速落地,头部企业研发费用率普遍提升;二是产业一体化程度大幅提高,育繁推一体化企业数量增加,种粮结合、种养结合模式推广,部分企业向农业综合服务商转型。
三、市场规模
2024年我国种业市场规模预计稳定在1400亿元左右,其中玉米、水稻、小麦三大主粮种子占比超70%。随着生物育种产业化推进,转基因玉米、大豆种子渗透率逐步提升,有望带动行业扩容和价值重估。行业集中度持续提高,CR10市场份额较五年前提升约10个百分点。
四、前景分析
政策层面,种业振兴行动保持高强度支持,生物育种产业化政策明朗;技术层面,网络信息技术推广服务加速与种业融合,智慧育种、数字孪生、区块链溯源等应用逐步落地,提升育种效率和种子质量管控水平;市场层面,消费升级推动优质专用品种需求增长,种企研发能力不断增强,具备核心技术和一体化服务能力的企业将获得更大发展空间。综合研判,2024年种业处于政策红利与技术变革叠加期,行业景气度向好,但需关注生物育种产业化节奏、极端天气及农产品价格波动等风险。